


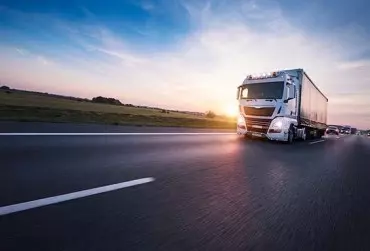
Firmy sektora TSL wkroczyły w 2023 r. z perspektywą globalnego spowolnienia gospodarczego, mimo to aż 72,3% z nich deklarowało w grudniu 2022 r. utrzymanie lub wzrost poziomu inwestycji. Większość przedsiębiorstw nie zamierza redukować zatrudnienia, a wojna w Ukrainie nie ma już znaczącego wpływu na ich działalność. Udało im się również uniknąć kryzysu na rynku kierowców, a styczeń zaskoczył rekordem rejestracji nowych pojazdów. Wzmocniona odporność i elastyczność sektora przydadzą się w przyszłości, bo wyzwań z pewnością nie zabraknie.
Partner serwisu
Partner serwisu
Autor: Krzysztof Oflakowski
Elektryczne vany i ciężarówki w Unii nie stanowią nawet 1% floty wykorzystywanej w transporcie towarowym. W powijakach jest także infrastruktura ładowania, a niezbędna sieć przesyłowa oraz zdolności produkcyjne OZE wymagają gigantycznych inwestycji. Dodatkowo większość stacji ładowania elektryków zlokalizowana jest w zaledwie trzech państwach Wspólnoty. Wbrew uzasadnionym obawom podjęto jednak decyzję o dekapitacji dostępnej technologii, uzależniając powodzenie unijnej strategii dekarbonizacyjnej od dostaw komponentów i surowców z Chin. Jeśli do końca bieżącej dekady nie będzie kolejnych czarnych łabędzi, to osiągnięcie choćby połowy założonych celów będzie prawdziwym sukcesem.
Słabną globalna sprzedaż i dynamika wzrostu e-commerce, jednocześnie sprzedawcy i dostawcy odziedziczyli pandemiczne nawyki klientów, które zwiększają presję na wydajność łańcucha logistycznego i podnoszą jego koszt. Widać to zwłaszcza w największym na świecie segmencie e-handlu, czyli na rynku mody. Nie chodzi jednak o przyspieszenie dostaw, ale o zagwarantowanie oczekiwanego standardu obsługi zwrotu zamówień. Te mają być bezstresowe, niewymagające kontaktu ze sprzedawcą i koniecznie darmowe, inaczej klient pójdzie do konkurencji. Problem w tym, że realizacja zwrotów jest trudna i obniża marżę.
Ponad 156 tys. europejskich firm polega na dostawcach z Rosji lub Ukrainy. To o 11 tys. mniej przedsiębiorstw niż tych uzależnionych od dostaw wyłącznie z regionu Szanghaju. Postępująca zależność Europy od Chin sprawia, że globalny szok gospodarczy wywołany wojną na Ukrainie może być tylko preludium do kolejnej katastrofy, jeśli firmy nie podejmą realnych kroków w kierunku skracania łańcuchów dostaw. Dane pokazują, że biznes nie ma na to ochoty, ale jeśli już zwróci się ku Europie, to Polska ma szansę stać się zapleczem logistycznym i produkcyjnym Starego Kontynentu. Mamy bardzo konkurencyjne koszty pracy w przemyśle i logistyce, wykształcone kadry, galopujący rynek magazynowy, położenie blisko rynków zbytu i kilka innych atutów.
Jeśli deglobalizacja światowej gospodarki i skracanie łańcuchów dostaw nastąpi w deklarowanej obecnie skali, Polska będzie miała niepowtarzalną okazję stanąć do rywalizacji o względy kilkunastu procent firm, które zapowiadają przeniesienie produkcji lub źródeł zaopatrzenia do Europy. Mamy niezłą pozycję startową oraz duży potencjał sektora przemysłowego i logistyki, ale mało czasu i wciąż dużo do zrobienia.