


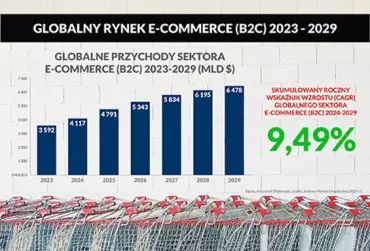
Dobre wiadomości dla logistyki kontraktowej przynoszą bieżące analizy sektorowe oraz najnowsze prognozy dla światowej gospodarki i e-commerce. Rynek kontraktowy przyspieszy w tym roku do 4,2%, ale świat, a zwłaszcza Azja odjeżdża Europie. Dystans powiększa się na polu wzrostu PKB, przychodów z sektora kontraktowego i rozwoju e-handlu. Standardowo nie brakuje wyzwań, a na szczególną uwagę obok Chin, zasługują także Indie.
Partner serwisu
Partner serwisu
Autor: Krzysztof Oflakowski
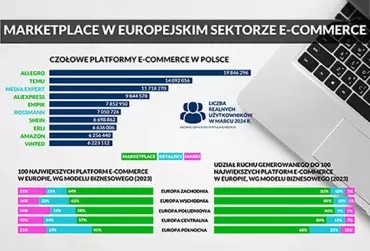
Platformy marketplace są już najpopularniejszym modelem zakupowym w Europie, a ich rola ciągle rośnie. Dotyczy to zwłaszcza podmiotów pochodzących z Azji, które przebojem zdobywają kolejne rynki. Na dalszej ekspansji w Europie z pewnością zyska logistyka, a zwłaszcza operatorzy będący w stanie obsłużyć dużych regionalnych graczy, ponieważ to oni generują największy ruch wśród internautów robiących zakupy online. Może być jednak tak, że ogromne wolumeny przesyłek zachwieją równowagą w niektórych obszarach rynku, tak jak ma to miejsce w przypadku przewozów lotniczych.
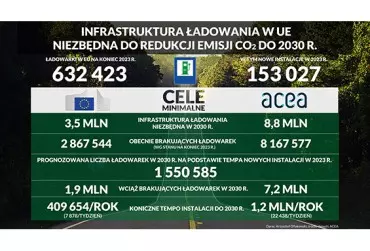
Branża logistyczna jest na początku długiej i krętej drogi prowadzącej do elektryfikacji dostaw, zwłaszcza miejskich, które mają dziś największy sens. Transformację w tym zakresie napędzą trzy podstawowe czynniki, tj. wymóg regulacyjny, urbanizacja oraz dynamika e-commerce. Hamulcem dla całego sektora będzie za to luka infrastrukturalna oraz gigantyczny i niedoszacowany koszt transformacji. Poza tym jest jeszcze setka innych zmiennych, a nawet scenariusz, w którym wtyczkę nowej mobilności w Europie wyciągną Chiny.
Prognozy na 2024 r. i kilka kolejnych lat mówią o rosnącej wartości rynku usług logistycznych realizowanych na rzecz e handlu. Obecnie trwa walka o światowe podium, ale odbywa się to kosztem Europy, mimo że regionalny sektor e-zakupów rośnie. Globalne szacunki dla e-commerce są wciąż optymistyczne, jednak widać wyraźnie, że dynamika wzrostowa słabnie. Za to w Polsce obserwujemy ekspansję azjatyckich platform, które doganiają krajowych graczy.
O wyczekiwanej stabilizacji w sektorze logistycznym w 2024 r. raczej nie może być jeszcze mowy, tym bardziej że zarówno końcówka 2023 r., jak i pierwszy kwartał br. zostały naznaczone nowymi zakłóceniami w światowym handlu i przepływach towarowych. Sektor logistyczny wyraźnie jednak przyspieszy, choć paraliż komunikacyjny na Morzu Czerwonym tak silnie wpływa na globalne PKB, że awansował już do grona kluczowych czynników destabilizujących wzrost gospodarczy, zwłaszcza w Europie.
Na modzie sprzedanej w tym roku przez internet w Unii Europejskiej będzie można zarobić 111,6 mld dol., a za cztery lata nawet 162,2 mld. Nie obędzie się jednak bez problemów, ponieważ produkty z tej grupy generują najwyższy udział zwrotów spośród wszystkich kategorii produktowych, zarówno w unijnym, jak i globalnym e‑commerce. W UE wyniesie on w tym roku 16,3%, a w 2027 r. 17,5%. Na horyzoncie widać dodatkowo dwa niepokojące zjawiska, które jeszcze bardziej skomplikują obsługę logistyczną tego sektora.
Europa jest obecnie drugim największym rynkiem logistyki kontraktowej na świecie i tak pozostanie przynamniej do 2027 r. Usługi realizowane na Starym Kontynencie będą wkrótce warte ponad 90 mld euro, ale tutejsi operatorzy stracą udziały w globalnym rynku na rzecz firm azjatyckich. Sektor zachowa jednak wiele unikatowych cech, m.in. niemal idealnie równy podział przychodów z operacji dystrybucyjnych i magazynowych. Branżowi eksperci są przekonani, że rynek czeka stabilny wzrost, choć nie tak dynamiczny jak w czasie pandemii.
Na obsłudze logistycznej europejskiego handlu internetowego w 2022 r. zarobiono ponad 81,6 mld euro, z czego 11,706 mld wygenerowały usługi cross-border. Znacznie więcej zarobił rynek globalny, który do 2027 r. będzie rósł w średniorocznym tempie 10,3%, aby osiągnąć wartość 683,536 mld euro. Popularność transgranicznego e‑commerce, jak i związanej z nim logistyki rośnie, ale to właśnie obsługa zagranicznych zamówień jest największym wyzwaniem dla sprzedawców, którzy albo planują, albo już wyruszyli na podbój innych rynków.
Topniejące prognozy dla światowej gospodarki i handlu są wciąż łaskawe dla sektora e-commerce i obsługujących go film logistycznych. Spowolnienie w obu branżach jest jednak nieuniknione, choć trwający szczyt zakupowy złagodzi nieco nadchodzące spadki. Kolejne kwartały będą za to bardziej wymagające, zarówno dla e-sklepów i logistyków. Już teraz wysokie ceny transportu i materiałów zmuszają firmy do cięcia kosztów i rezygnacji z darmowych zwrotów. Klient w sieci jednak nie odpuszcza, chce szybciej, wygodniej i taniej, a najlepiej za darmo.
Przewozy drogowe w Europie padły ofiarą spowolnienia gospodarczego, które ograniczy tegoroczny wzrost sektora do poziomu zaledwie 1,4%. Lepsza koniunktura spodziewana jest w 2024 r., choć w opinii branżowych ekspertów wielu bieżących problemów można było uniknąć lub je zminimalizować.
ESG fundamentalnie zmieni sposób, w jaki operatorzy TSL będą funkcjonować i konkurować na rynku. Te firmy, które nie zmienią się dobrowolnie, będę wykluczane z przetargów, bo zagrozi to realizacji zrównoważonych celów ich potencjalnych kontrahentów. Jednocześnie współodpowiedzialność za powodzenie strategii ESG wzrośnie, a w opinii ekspertów ignorowanie wyzwań ESG nie może być już akceptowane w zarządach firm chcących nie tylko minimalizować ryzyko w łańcuchu dostaw, ale także budować odporność operacyjną własnych organizacji.
Korzystne długoterminowe prognozy ma zarówno globalny rynek e-commerce, jak i obsługujący go sektor logistyczny. Najwięcej zarobią operatorzy działający na rynkach krajowych, a zwłaszcza ci, którzy oferują usługi wielokanałowe. Niestabilna sytuacja gospodarcza przyniesie jednak podwyżki, a to nie podoba się e-konsumentom, którzy szukając oszczędności, oczekują darmowej obsługi od sprzedawców. Spora część z nich ma także interesujące postulaty w kwestiach ekologii, choć niewielu chce płacić za ochronę klimatu.